白马观察 / 2026年9月21日 / 全文共2579字
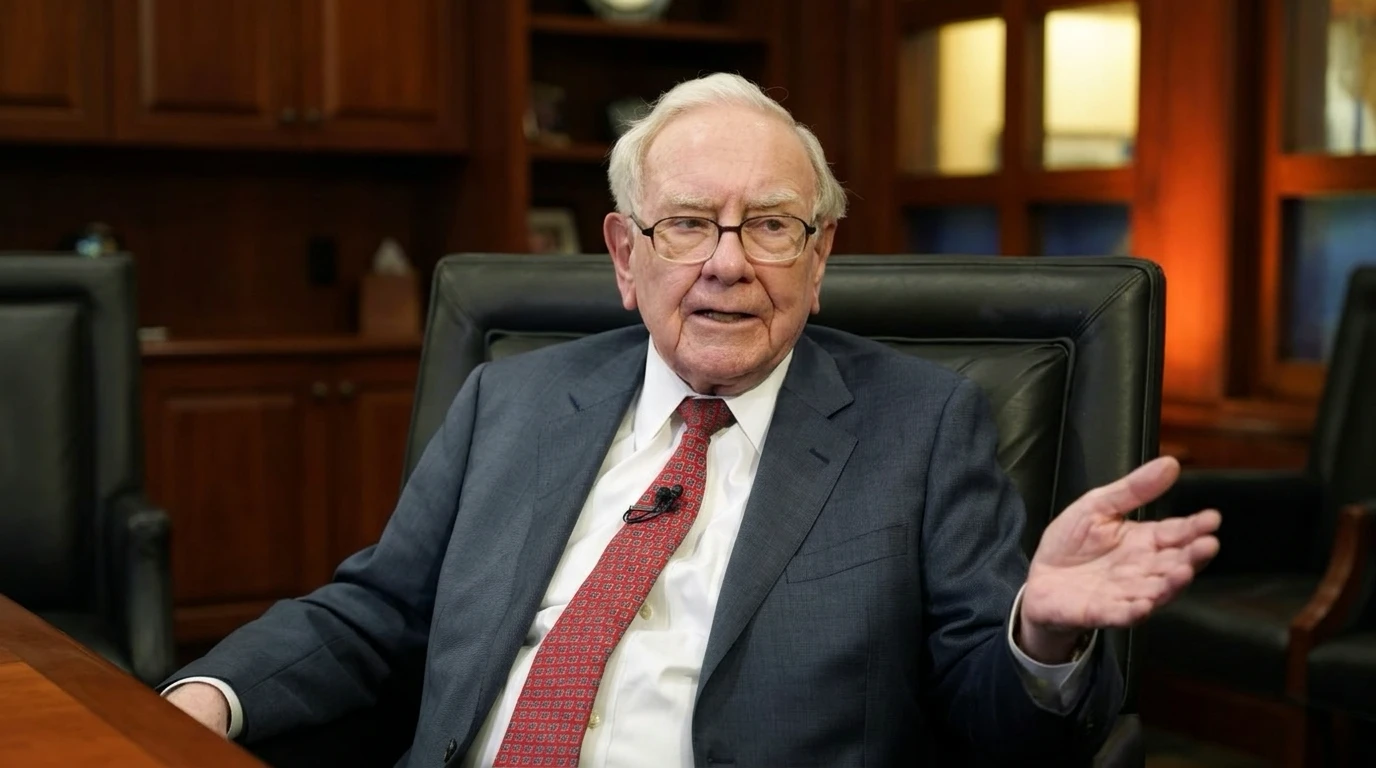
9月18日,96岁的沃伦·巴菲特卸任伯克希尔董事长,转任名誉董事长并留任董事,71岁的长子霍华德接任。市场当天的反应很轻,A类股收盘几乎持平。
真正的定价早已发生。据公开报道,A类股较2025年5月的历史高点下跌5.6%,同期标普500上涨约34%,而伯克希尔的每股账面价值仍在增长。两条线反向,差额全部落在倍数上,市场愿意支付的溢价从一年前约1.8倍账面价值降到1.46倍附近。
这笔溢价过去被记作「巴菲特」三个字的价值,它实际购买的是一张随时可以出手的期权,标的是那笔3655亿美元现金。阿贝尔上任第一年正在做的,正是行使这张期权;行权不损失一分钱,却同时关掉了溢价赖以存在的前提。
一、交棒完成,市场的评价写在倍数上
同一天的公告还写明了人事细节:董事会选举霍华德·巴菲特为董事长,苏珊·德克尔继续担任首席独立董事;巴菲特出任名誉董事长后继续留在董事会。据公开报道,他在随公告发布的致股东信里写明了分工:「格雷格负责运营公司,霍华德则将守护公司的文化与价值观——这两者的价值远超我们资产负债表上的任何东西。」他给霍华德的定位是一份由股东持有、希望永远不必索赔的保单。
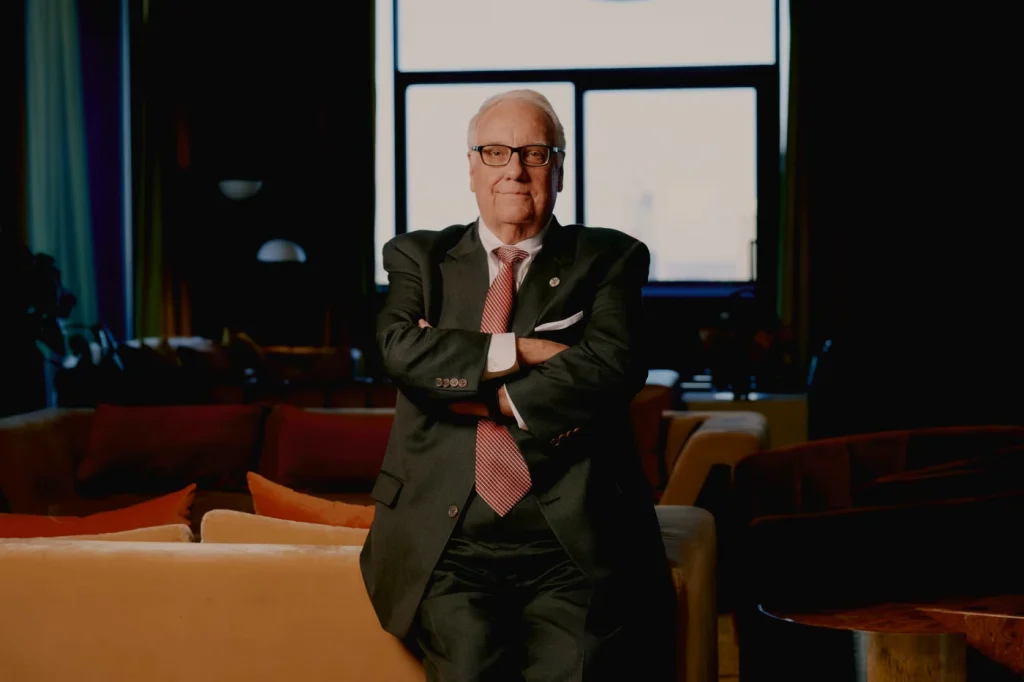
霍华德自1993年起担任伯克希尔董事,至今33年。巴菲特在信里写道,这33年的董事经历,比他本人34岁接手公司之前的学徒期更长。霍华德做过农民,当过警长,担任过内布拉斯加州乙醇委员会成员,1999年起任霍华德·G·巴菲特基金会董事长兼首席执行官,也曾是可口可乐的董事。今年1月1日,阿贝尔已经接下首席执行官一职。
经营交给职业经理人,文化与价值观留给创始人的家人。这份安排是伯克希尔治理结构的一次定型,资本市场给出的看法不在新闻稿里,在估值里。
一年前,伯克希尔的市净率处在约1.8倍的25年高位。据公开数据,A类股2026年9月18日收于763,600美元,市净率约1.46倍;二季度末每股账面价值约52.2万美元,环比增长约3%。价格向下、账面价值向上,两者之间的差额,是这次交棒在市场上留下的全部痕迹。
二、这笔现金的身份变了
巴菲特交给阿贝尔的,是一笔在美国企业史上没有先例的现金。据公开报道,2025年年底这笔现金及短期投资约3730亿美元,一季度末升到3974亿美元的历史峰值,二季度末降到3655亿美元,90天里减少约320亿美元。
过去这些年,市场没有把这笔现金当成闲置资金。为它支付的溢价,买的是一个「有人在等足够便宜的价格」的承诺。这个承诺有一个不寻常的性质:它的价值来自尚未兑现。一旦等待被兑现成资产,承诺本身就消失了。
阿贝尔上任第一年的动作,正是兑现的过程。一季度回购2.35亿美元,二季度回购45.27亿美元,为2021年以来最大单季,上半年合计约48亿美元。二季度净买入股票接近200亿美元,终结了此前连续14个季度的净卖出。除此之外还有三笔更大的支出:100亿美元参与Alphabet的私募配售,94亿美元收购西方石油旗下化工业务OxyChem,68亿美元收购房屋建筑商Taylor Morrison。
现金在减少,资产在增加。这是股东多年来一直要求的事,它同时带来一个副产品。
二季度经营利润129.8亿美元,同比增长约16%,制造业、服务业与零售业务增长24%,能源业务增长27%,铁路业务增长约6%。保险是弱项,承保利润同比下降13%,其中GEICO的税前承保利润下降45%。据公开数据,伯克希尔近12个月的净资产收益率约12.1%,但投入资本回报率被那笔现金拖进负值区间,约-2.5%。
两个读数放在一起说明一件事:那笔现金本身几乎不产生回报,它全部的「价值」来自随时可以出手这个属性。期权换成资产以后,钱才第一次被要求产生经营回报。
三、这笔溢价可能从来不属于巴菲特
反方的第一条攻击,针对的是算法本身。1.8倍不是常态,它是25年高位;伯克希尔近五年的市净率均值约1.5倍,当前约1.46倍还略低于这个水平。把这0.34倍的落差读成「巴菲特溢价被挤掉」,等于把利率环境和2024年以来避险配置的贡献记到了继任这件事头上。
第二条更直接:期权的持有人没有换。巴菲特留任董事与名誉董事长;据公开报道,100亿美元的Alphabet私募由他本人发起,他2026年7月对CNBC说「是我发起的」;94亿美元的OxyChem在2026年1月2日完成交割,谈判也在他卸任首席执行官之前完成。主导资本配置的仍是同一双手,溢价没有理由因为换了一把椅子而消失。
第三条指出回撤正在修复,成因在赛道。2026年4月,A类股一度跌到70万美元以下,现在回到763,600美元。标普500的领先,主要来自伯克希尔结构上并不重仓的人工智能资本开支板块。这是持仓结构的结果,与信任票无关。
第四条最难回应:经营层面的弱项是真的。保险承保利润同比下降13%,GEICO的税前承保利润下降45%;二季度经营利润约16%的增长里,据公开报道,剔除汇率影响后只剩约6%。倍数的下移有一个不需要「继任」来解释的成因。
第五条换个方向切:市场给出的可能是算错的折价,而非溢价的消失。据公开报道,瑞银在7月底把A类股目标价从854,596美元上调至877,848美元,维持买入,并称股价较其估算的内在价值仍有约8%的折让,到8月又继续上调。按覆盖面有限的卖方共识,目标均价对应当前价格有两位数上行空间。如果这些估计站得住,「巴菲特溢价」只是换成了「继任折价」,被挤出多少,日后就要还回去多少。
五条反驳里没有一条可以轻易打发,第一条和第五条指向同一个可能:倍数下移的幅度被算错了。
四、判断、确认与证伪
五条反方里有四条成立一部分,它们共同指向一个问题:倍数下移的原因,是利率与赛道,还是行权。
这两组解释可以被同一组数据分开。如果是利率与赛道,倍数会随利率回落而修复,现金余额不必有明显变化;如果是行权,现金余额下降的同时,市场为「等待」支付的那部分溢价应当收敛。二季度两个读数同时出现:90天里现金减少约320亿美元,市净率回到1.46倍,比2025年5月的1.8倍低了约0.34倍。样本只有一个季度,但它落在「行权」这一侧。
投白马认为,这次交棒改变的东西比人事更具体。市场过去愿意为伯克希尔支付的那部分溢价,购买的是一个尚未行使的选择权;选择权一旦被行使就消失了,与行使的人做得对不对无关。溢价消失的快慢,由这笔合约的结构决定。
押注溢价会回来的人,实际是在押注伯克希尔重新开始等待。
正向确认看四件事:现金余额继续下降而市净率维持在1.5倍以下;回购延续二季度45亿美元的量级;Alphabet、Taylor Morrison与OxyChem的回报读数进入报表后,投入资本回报率是否回到正值;派息政策是否出现变化。伯克希尔自1967年以来没有派息,一旦开闸,「等一个足够便宜的价格」这套框架就算正式结束。
负向证伪同样看四件事:市净率在现金余额没有同步下降的情况下回升到1.6倍以上;巴菲特本人再度主导一笔大规模配置并被公开确认;保险承保与GEICO定价修复带动经营利润加速,股价因盈利而非部署重估;阿贝尔转向,让现金重新堆积。
观察窗口设在两个时点:2026年11月初的三季度10-Q,核对现金余额、回购节奏与保险承保的趋势;2027年2月阿贝尔的第二封致股东信,派息政策的问题最可能在那里第一次浮出水面。两个时点看的是同一组对照,现金余额与市净率是否同向。
投白马 · 右侧信号
伯克希尔的估值变化,量的是那笔现金从「等待」变成「部署」的过程,与坐在董事长椅子上的是谁关系不大。这个过程不可逆,执行得越好,走得越快。
对右侧交易者来说,可执行的动作是清楚的:把现金余额与市净率当成一组配对指标来读,两者同向下降才是判断成立的证据;把回购规模当成管理层对自家内在价值的报价,速度加快说明他们认为折价还在;在保险承保修复带动经营利润加速时,收回这条判断。
这条逻辑与白马研报对美股龙头资本回报率的跟踪、TBM指数对全球流动性与利率环境的衡量,指向同一组变量。
── 投白马研究团队
