白马观察 / 2026年9月18日 / 全文共2397字
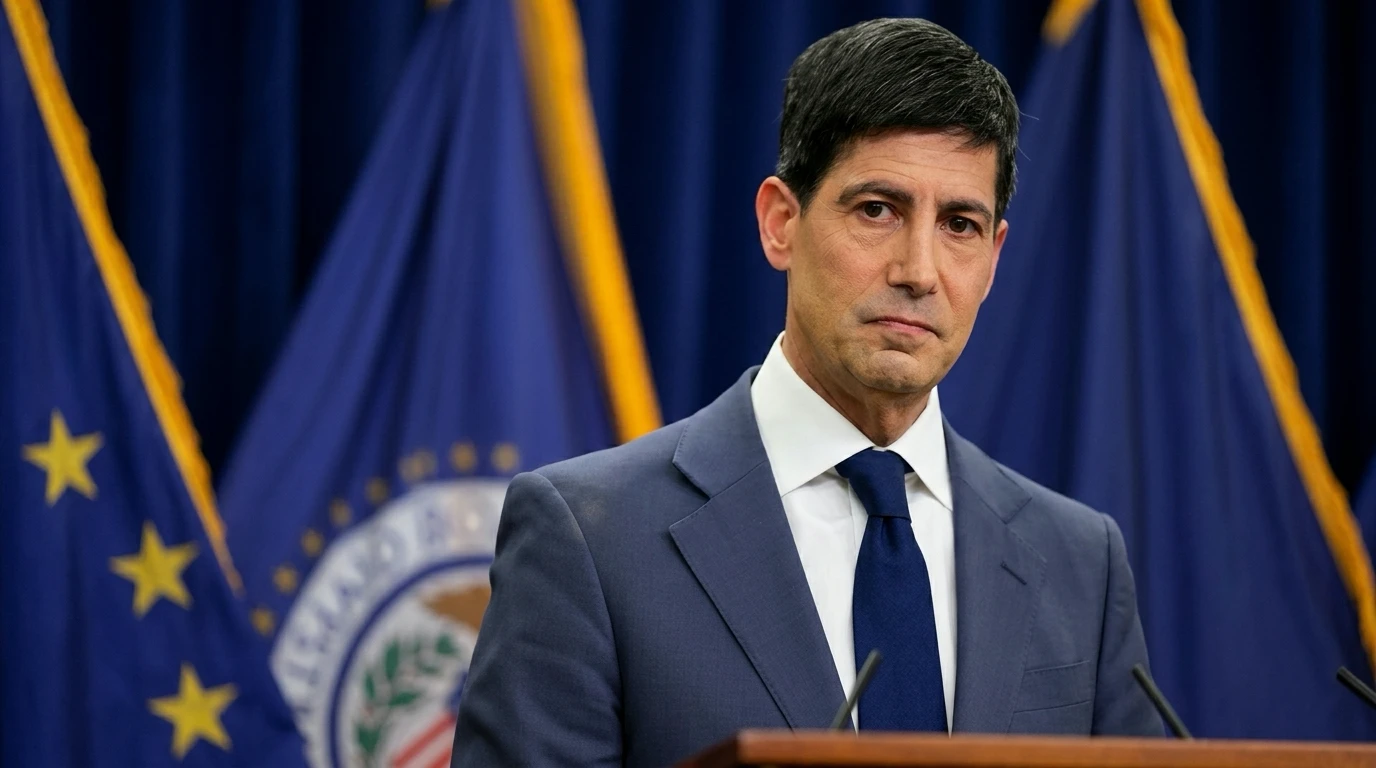
9月16日的记者会上,有人把一个问题递给了美联储主席沃什:10年期美债收益率为什么一路走高。据公开报道,他给出了三个原因,其中一个指向人工智能。他说,所谓的超大规模企业正在市场上融资,「对资本的竞争是真实的」,「我认为这在一定程度上解释了收益率的上升」。
同一天,美联储把联邦基金利率目标区间上调25个基点至3.75%—4.00%,这是三年多来首次加息。
AI资本开支正在越出行业边界:超大规模企业借债的规模,已经大到能改变全球无风险利率的边际定价,这笔钱先从所有借款人的口袋里出去。
一、一位央行主席把AI写进了利率的解释项
沃什把10年期美债称作「世界上最重要的资产」,是「几乎所有资产定价所依据的无风险资产」。它处在定价链顶端,解释它为什么上行,就成了货币当局必须完成的功课。他给出的三个原因分别是超大规模企业发债、美国经济走强、地缘政治冲突。谈到第三项时,他提到影响不只在原油现货价格里,也体现在原油与柴油之间的裂解价差。
三个原因里没有财政赤字。债券投资者通常把它排在第一位,这位美联储主席选择不谈,因为他一贯主张美联储守好货币政策的边界,财政交给国会。
AI相关的资本开支,过去是行业故事、盈利故事、估值故事。它出现在一位央行行长解释无风险利率的句子里,这是第一次。
当一类支出能被用来解释无风险利率,它就不再只是那几家公司自己的事。
三天前还有另一个场合。9月14日,在北卡罗来纳州阿什维尔举行的G20开幕式全会上,沃什用「全球投资激增」描述当下,并把它与此前二十年的「全球储蓄过剩」相对照。后一个概念来自伯南克,说的是全球资本大量涌向美国国债这类安全资产、从而压低借贷成本的年代。据公开报道,沃什在会上把这一刻概括为「全球投资激增」。
资本没有变多,想借走它的主体变多了。标的只有一份,举牌的人多了一个。
二、从利润出钱,改为借债出钱
变化的起点在融资结构。
美银证券的数据显示,五大超大规模企业2025年在美国市场发行了1210亿美元公司债。2020年到2024年,这个数字的年均值是280亿美元。摩根士丹利估算,截至5月底,AI相关全球债务约2360亿美元,是一年前的四倍,2026年全年预计接近5700亿美元。
原因写在现金流里。超大规模企业的资本开支如今接近经营现金流的100%,部分企业已经转负。这笔钱曾经由利润支付,现在必须向债券市场借。高盛预计,到2027年,债务将资助超大规模企业资本开支的三分之一以上。
链条由此成形:AI企业发债,与美债争夺同一批买家,抬高这批买家持有政府债券的机会成本,全社会融资成本随之上行。据公开报道,美银估算AI驱动的公司债发行今年已经把10年期美债收益率推高约30个基点,机制是它吸走了原本会买入国债的资金。
供给规模可以看另一组数字。2026年投资级债券总发行已达约1.68万亿美元,AI相关债券占净供给的三成以上,这一占比接近同比翻倍。9月单月,预计有2000亿美元新投资级债券进入市场。高盛预计,2026年长期美元债券净供给达到2.6万亿美元,2027年升至2.85万亿美元。
美国财政部在这条链的另一端。国债存量已超过40万亿美元,据美国财政部数据,年度利息支出达到1万亿美元,超过医疗或国防开支。收益率每上行一档,利息账单更大,赤字随之扩大,需要发行的债券更多,下一轮竞争更激烈。
借债造算力,正在变成一项由所有借款人共同承担的利率成本。
三、量级够不够
高盛的结论几乎正面否定了这条链条。
根据公开摘要,高盛在9月11日的报告中承认长期美元债券净供给将在2026年和2027年创下名义纪录,同时给出三点限定。按名义GDP标准化,这两年净供给只占8%到8.5%,处于疫情后的常态区间,远低于2021年10.8%的峰值。控制油价和前端利率之后,大型投资级发行日的30年期美债收益率确实倾向于走高,但这个效应在一周窗口内显著减弱,找不到持续性。长期美债收益率的上行,主要由美联储路径预期、增长预测上修、财政轨迹和海外溢出这些基本面因素支撑。
PIMCO的判断更直接:AI对美债的影响被夸大了,主因是伊朗冲突和对沃什加息意愿的重新定价。MSCI补了一句细节,超大规模企业的信用利差如今已扩大到正常投资级水平;在它们最初几乎按政府级质量定价的阶段,才真正与美债构成竞争。
这些反驳的分量不轻。如果供给相对经济体量仍处常态,如果发行冲击在几天内就被吸收,把美债收益率上行归因给AI,就是把一个宏观事件说成了行业事件。
分歧的位置在需求端。TD Economics的统计显示,外国政府与央行持有可交易美债的比例,已从三年前的15%降至13%;在国债的购买端,投资基金的份额在2026年升至67%。承担久期风险的主体,从价格不敏感的官方部门,换成价格敏感的私人基金。供给量级不变,需求端的耐受度下降,同样的发行量就需要更高的收益率才能被消化。
美银与高盛结论相反这件事本身也是信息。一家测算出30个基点,一家找不到持续错位,两家用的都是自己的模型和数据。同一批市场数据能推出方向相反的结论,说明这条传导链仍处在定价不充分的状态。
四、判断、确认与证伪
投白马认为,这条链条当前的位置是「已进入定价,但定价不充分」。它进入定价的证据,是美联储主席在官方场合把它列为解释项;它定价不充分的证据,是两家一线投行对同一个问题给出了相反的答案。
对右侧交易者来说,这个位置的处理方式与追高或看空都无关,只与确认条件有关。
正向确认看四件事:AI相关债券占投资级净供给的比重是否继续上修;超大规模企业信用利差相对同评级非AI发行人是否走阔;期限溢价是否与债券净供给同步上行、国债拍卖尾部是否扩大;债务融资占超大规模企业资本开支的比重是否向三分之一靠拢。
负向证伪同样看四件事:超大规模企业自由现金流转正,或资本开支增速回落到经营现金流以内;AI相关债券发行明显放缓;通胀回落后期限溢价同步回落,指向主因在通胀;超大规模企业利差重新收窄至接近政府级水平,说明市场不再把它当作独立风险定价。
观察窗口设在2026年9月到10月的发行高峰,以及10月中至11月初的Q3财报季,届时核对各家超大规模企业的资本开支指引与融资计划。发行高峰是一次压力测试:国债与企业债同时放量而期限溢价保持稳定,高盛的判断占上风;期限溢价走阔、拍卖尾部扩大,这条链条就该被赋予更高的权重。
在利率定价出现分歧的阶段,位置比方向重要,条件比结论重要。
投白马 · 右侧信号
超大规模企业借债造算力,正在把AI的资本开支变成一项利率成本。这条链条已经进入定价,远未定价充分。
右侧交易者的动作清单可以写得很具体:盯住AI相关债券的净供给占比与超大规模企业信用利差,把它们当作期限溢价的先行信号;在期限溢价走阔且国债拍卖尾部扩大时,下调久期资产的仓位;在利差重新收窄、企业自由现金流转正时,收回这条判断。
这条逻辑与白马研报对超大规模企业资本开支的跟踪、TBM指数对全球流动性与利率环境的衡量,指向同一组变量。
── 投白马研究团队
