白马观察 / 2026年10月7日 / 全文共2662字
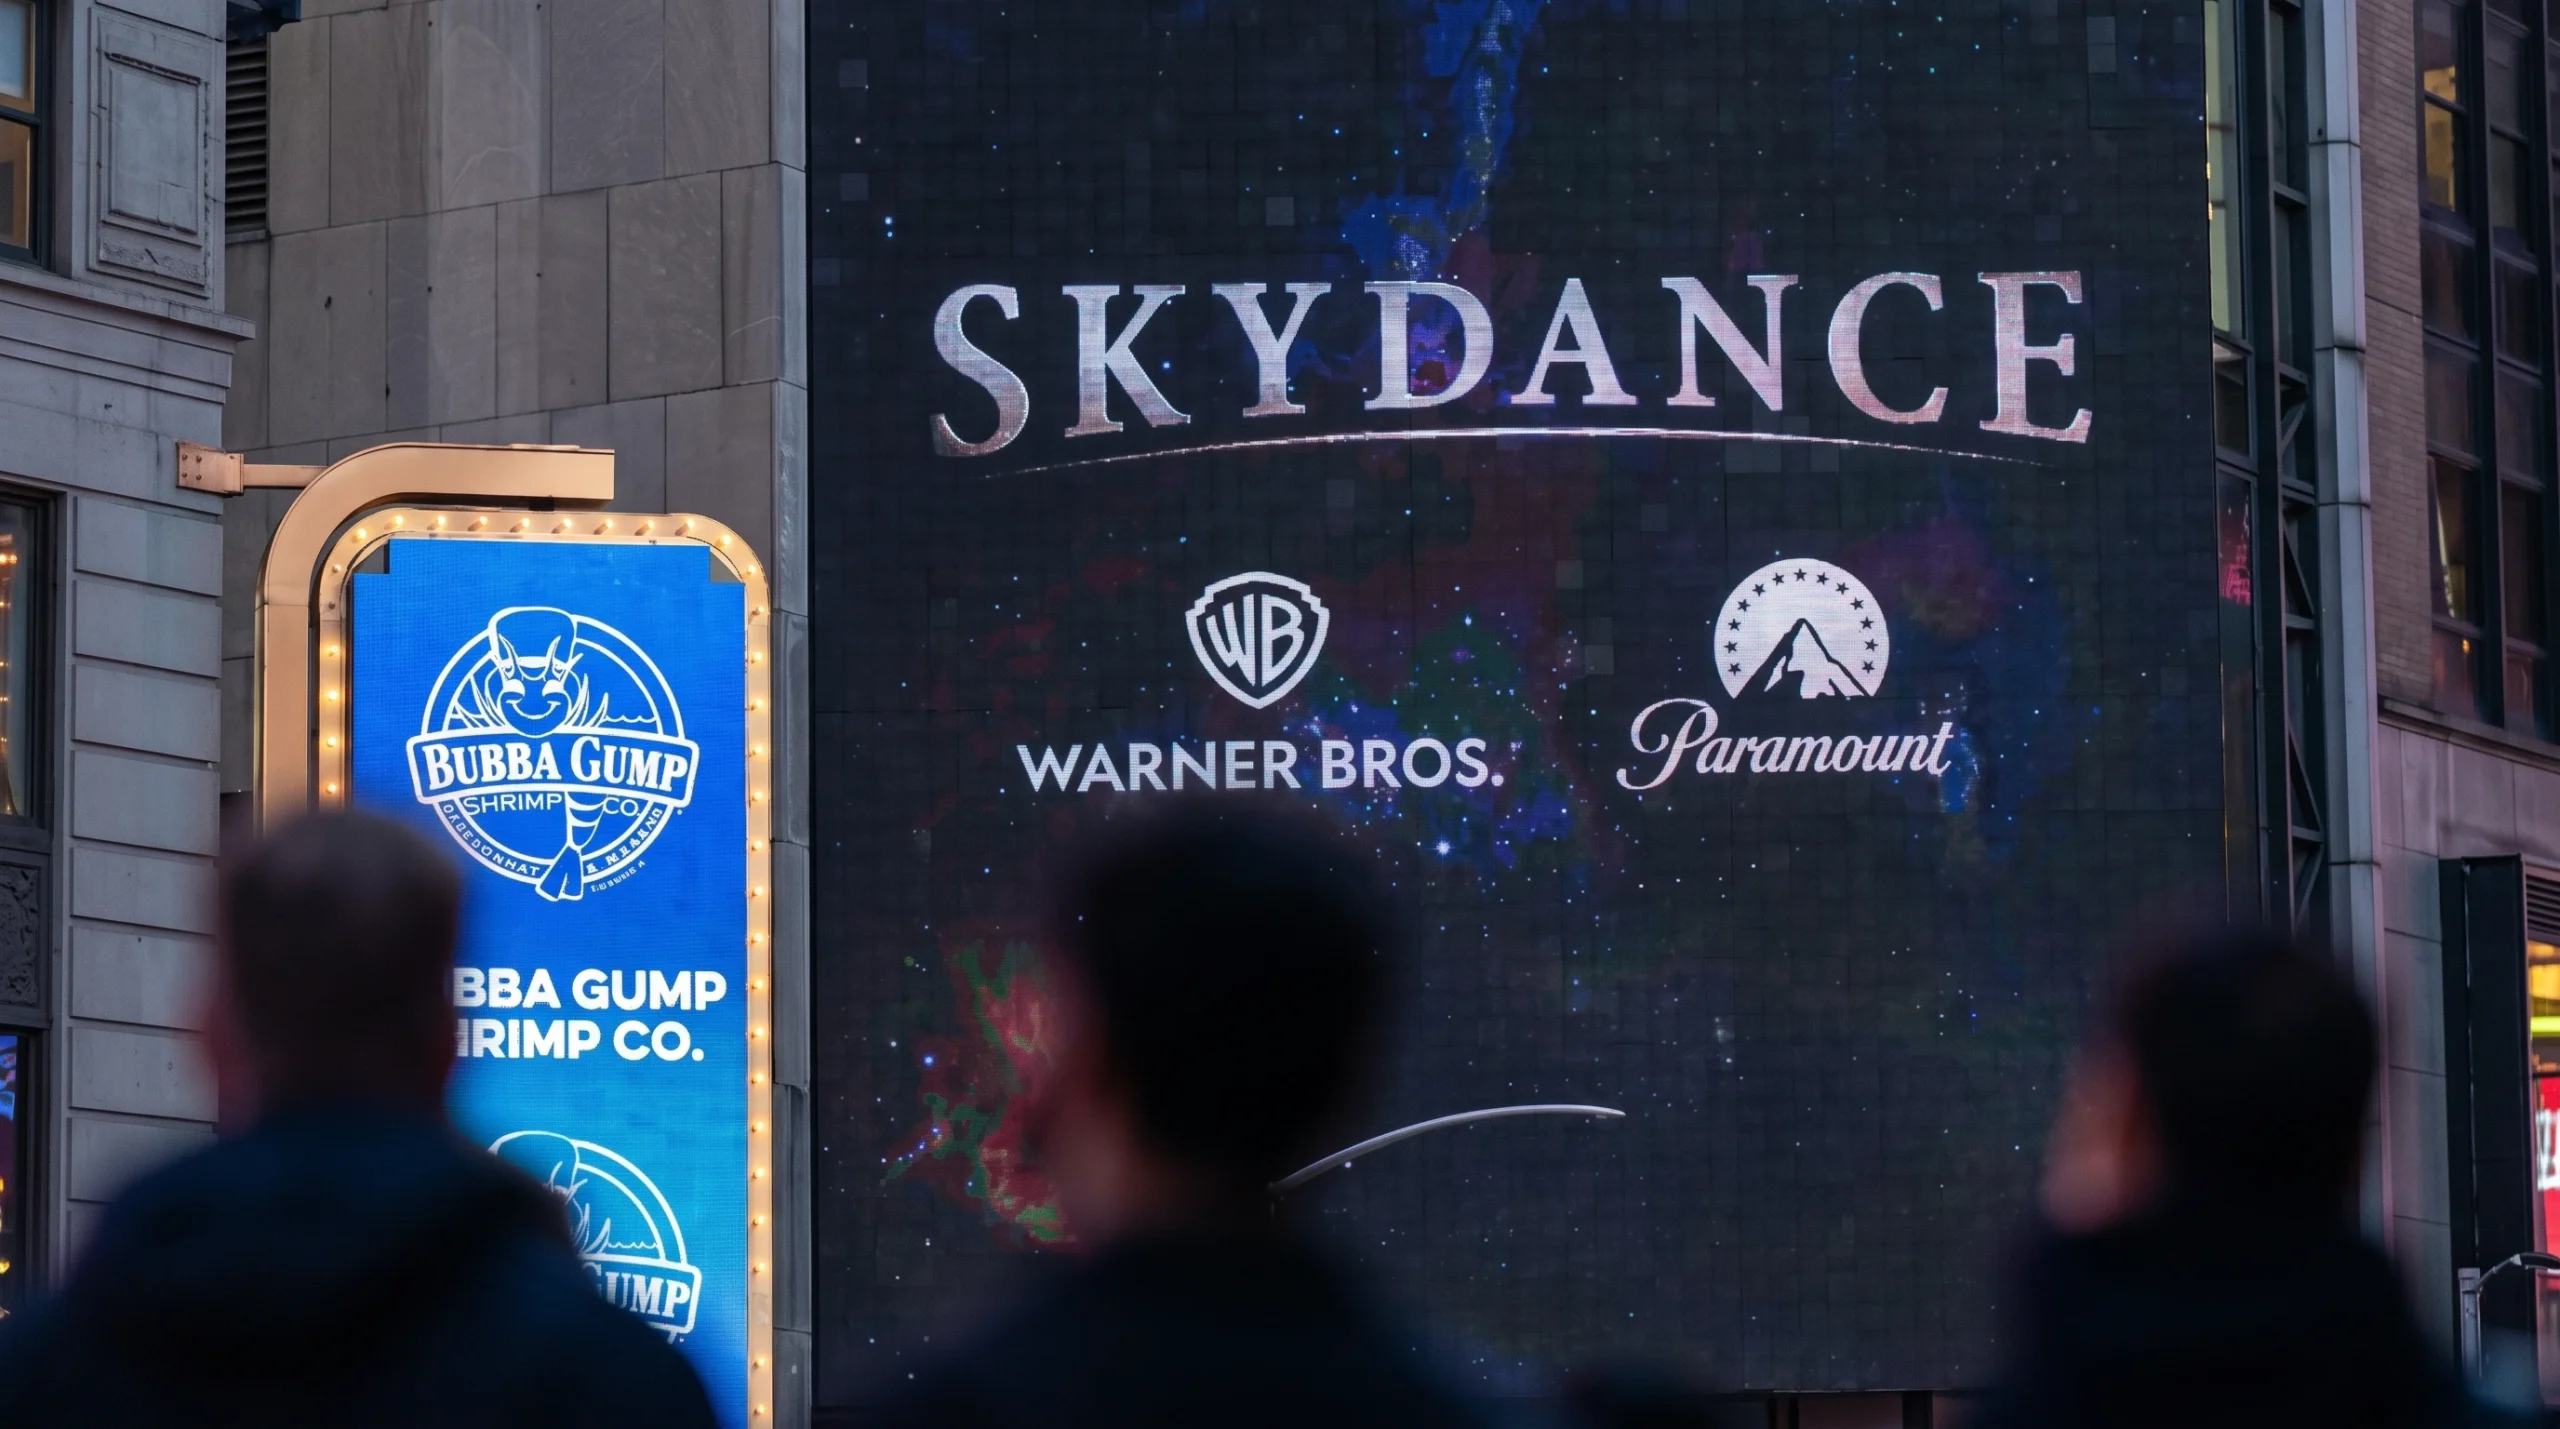
10月6日,派拉蒙天舞(Paramount Skydance)完成对华纳兄弟探索的收购,约810亿美元的股权对价把这家百年片厂并了进来,含承接债务的企业价值接近1110亿美元。合并后的新公司定名 Skydance,当天在纽约证券交易所以代码 SKYD 挂牌,收于9.51美元,跌约2.7%,比所有为这笔交易出资的股权方12美元的入场价低约21%。
交割的前一天,评级机构Fitch把这家公司的长期评级从BB+下调一档至BB。
一边是买到的资产,一边是为买它付出的价格。前者要在院线、流媒体和电视频道上慢慢兑现,后者从交割当天开始计息。
反对这笔交易的人没能拦住它,但他们改变了它的价格。
一、交割完成,市场的评价写在两张价签上
华纳兄弟探索的股票(代码 WBD)已在纳斯达克停止交易,其股东每股获得约31.02美元现金。派拉蒙在今年2月赢下这场竞标。奈飞原本有意收购华纳兄弟的影业与流媒体业务,但不包含有线电视频道;埃里森通过提高报价,并由其父拉里·埃里森为交易提供资金担保,最终拿下这笔交易。派拉蒙当时对外称可以快速完成交割,并承诺若交易未能在9月30日前收官,将向华纳兄弟股东支付约每日700万美元的违约金。一份证券文件显示,至交易完成时,这笔逐日累计的违约金总额约4200万美元。
反垄断许可来得很顺利,美国司法部、欧盟及其他主要司法辖区都放行了。拖延交割的是两起诉讼,由12个州以及美国编剧工会分别提起,原告担心这笔并购推高消费者价格、造成岗位缩减。数千名演员、导演、编剧与制片人联名致信反对。交易最终在10月6日落定,比那份承诺的时间表晚了六天。
六天看上去不多。但融资不在这六天里发生。据公开报道,约520亿美元的贷款与债券发行是在诉讼压力下被推后了数月才完成的,派拉蒙最终只用一周时间走完了全部流程——对近年规模最大的债务融资之一来说,这个时间窗口相当紧张。它落地的时间点,恰好是长端利率的高位。
二、一次推迟,撞上24年新高的长端利率
据TBM指数第032期(10月5日发布)的记录,10月1日10年期美债收益率盘中触及5.34%,为2002年以来最高;30年期收益率同期触及5.62%。截至10月2日纽约尾盘,10年期报5.27%、全周上行约11个基点,30年期报5.61%、全周上行约13个基点。上行集中在长端,2年期同期反而下跌约3个基点。长端利率的高点,就是这笔融资的成本基准。
派拉蒙的融资正落在这一段上。据公开报道,其最长一档债券的票息达到8.90%,当前的利息支出明显高于数月前发债的水平。
杠杆的读数出现了分岔。据公开报道,Fitch的基准情形是2026财年约7.8倍,到2028财年降至4.5倍,前提是协同收益实现85%;管理层的目标是2028年低于3.75倍、2029年降至3倍;公司在交割时的披露口径是按完全协同计算4.3倍。三个数字都是真的,差别在假设。
同一笔债务,换一个假设,就换一个读数。
债务规模接近800亿美元。公司计划到2029年末把它降到调整后年利润的3倍,并预计2030年可创造超过100亿美元自由现金流。这些目标成立的顺序是确定的:先把利息付掉,再谈去杠杆。
三、和解协议写进了未来三年的排片表
作为与各州达成和解的条件,派拉蒙承诺每年至少在院线发行30部电影,影片保留45天院线独家窗口期,之后才进入家庭观看渠道。和解协议还要求为CBS与CNN设立编辑独立委员会。埃里森承诺让两家新闻机构独立运营、由不同管理层负责:CNN首席执行官马克·汤普森留任,巴里·韦斯继续担任CBS新闻主编。
对一家需要可预测现金流来还债的公司,这份排片表把一部分不确定性换成了确定,同时也压缩了另一种自由——发行节奏由协议规定,不随市场调整。
协同的落点也被写明了。据公开报道,成本节约主要来自技术和业务整合,包括与供应商重谈合约、削减重叠的营销开支、整合不动产,而不是单纯裁员;红鸟资本为这笔交易新增出资40亿美元,使其总投入达到60亿美元;红鸟创始人卡迪纳莱的公开表态是,一家每年投入数十亿美元制作电影的公司,不可能把商业计划的核心设成裁掉好莱坞所有人。
三年内每年超过60亿美元的协同,摊到每年是约20亿美元。船已经压到重载水线,这最后一箱货要在三年里按固定节奏卸完,余地在任务完成之前就被用掉了。
四、五条反驳
第一条针对首日股价。新上市公司没有卖方覆盖、指数尚未纳入,4.713亿张权证要到10月13日才分配,首日的价格结构本身就特殊。债券市场给出的是另一个答案:据公开报道,约300亿美元投资级债券收到近1090亿美元订单,认购约3.4倍;Fitch与标普对第一留置权债券的评级仍在投资级,只有穆迪低一档。三家机构给出了分裂的评级,没有形成一致否决。
第二条针对协同的可行性。合并两套流媒体技术栈、供应商合同重谈、不动产整合,这三项都不依赖裁掉创作人员,管理层也明确多数节约来自非人力项。同一家公司上一轮合并后的成本削减记录可以举证。
第三条换一个尺度:延迟的成本是一次性的,买到的资产是永久的。每年多付2.5亿至5亿美元利息,放在约700亿美元备考收入、300亿至400亿美元内容投入面前,是1%量级的支出;而哈利·波特、DC、HBO这组知识产权的使用年限以几十年计。
第四条把和解协议读成保护。每年30部院线发行与45天独家窗口,等于把不确定性换成一张确定的排片表,对一家靠可预测现金流还债的公司,这是资产而不是成本。
第五条指出低股价对决策层不构成压力。在 Skydance,埃里森家族与红鸟资本持有全部A类股、握有全部投票权,公众股东持有的是无投票权的B类股。市场的否定改变不了执行时间表。
五条里第一条与第三条最难回应:债券的定价与股权的定价指向不同方向,而规模的账要用十年二十年去算。
五、判断、确认与证伪
分歧落在同一个问题上:这笔交易当下的定价锚,落在内容资产上,还是落在融资成本上。
两组解释可以被同一组数据分开。如果锚在内容,两个流媒体服务的订阅净增与子公司收入应当很快改善,利息支出在经营现金流里的占比会被摊薄;如果锚在融资成本,杠杆读数的下降速度会慢于协同的兑现速度,评级路径会按Fitch的假设走而不是按管理层的目标走。合并后的第一份季报里,利息支出对经营现金流的比值与协同进度均速,会同时给出方向。
投白马认为,这笔交易的可执行性取决于节奏。同样的债务规模若用一个更低的票息去承担,期限结构会比现在宽松得多;利率窗口错开一年,同样的资产会少付出一段利息。规模买到了,经营余地被提前用掉一部分。
押注 SKYD 的人,实际是在押注三年60亿美元的协同能跑赢利息。
正向确认看四件事:合并后首份季报的利息支出对经营现金流的比值,以及协同进度是否跟上每年约20亿美元的均速;Fitch对2027年6.2倍路径的首次校准是否下修;10月13日权证分配后股价与12美元行权价的关系;CBS、TNT等线性频道收入的下降速度是否因整合加快。
负向证伪同样看四件事:协同提前兑现、两年内做到60亿年化,杠杆按管理层路径而非Fitch路径下行;内容端出现爆款带动两个流媒体服务订阅净增,收入增速覆盖利息;出售资产带来一次性去杠杆,评级被调回BB+;利率环境回落,使下一次再融资成本低于本次8.90%的水平。
观察窗口设在三个时点:10月13日的权证分配;合并后首份季报;2027年初Fitch对2027年路径的首次校准。三个时点看的是同一组对照——杠杆读数的下降速度与协同的兑现速度是否同步。
投白马 · 右侧信号
对 Skydance 来说,这笔交易量的是余地在任务完成之前被用掉多少,与内容的长期价值是两件事。
对右侧交易者来说,可执行的动作是清楚的:把利息支出对经营现金流的比值当成第一读数,它比订阅数更早反映这笔交易的成本;把协同进度对照每年约20亿美元的均速来读,跑在均速之前才是判断成立的证据;在评级被调回投资级、或再融资成本明显低于本次水平时,收回这条判断。
这条逻辑与白马研报对媒体与内容行业现金流的跟踪、TBM指数对长端利率与融资环境的衡量,指向同一组变量。
── 投白马研究团队
